
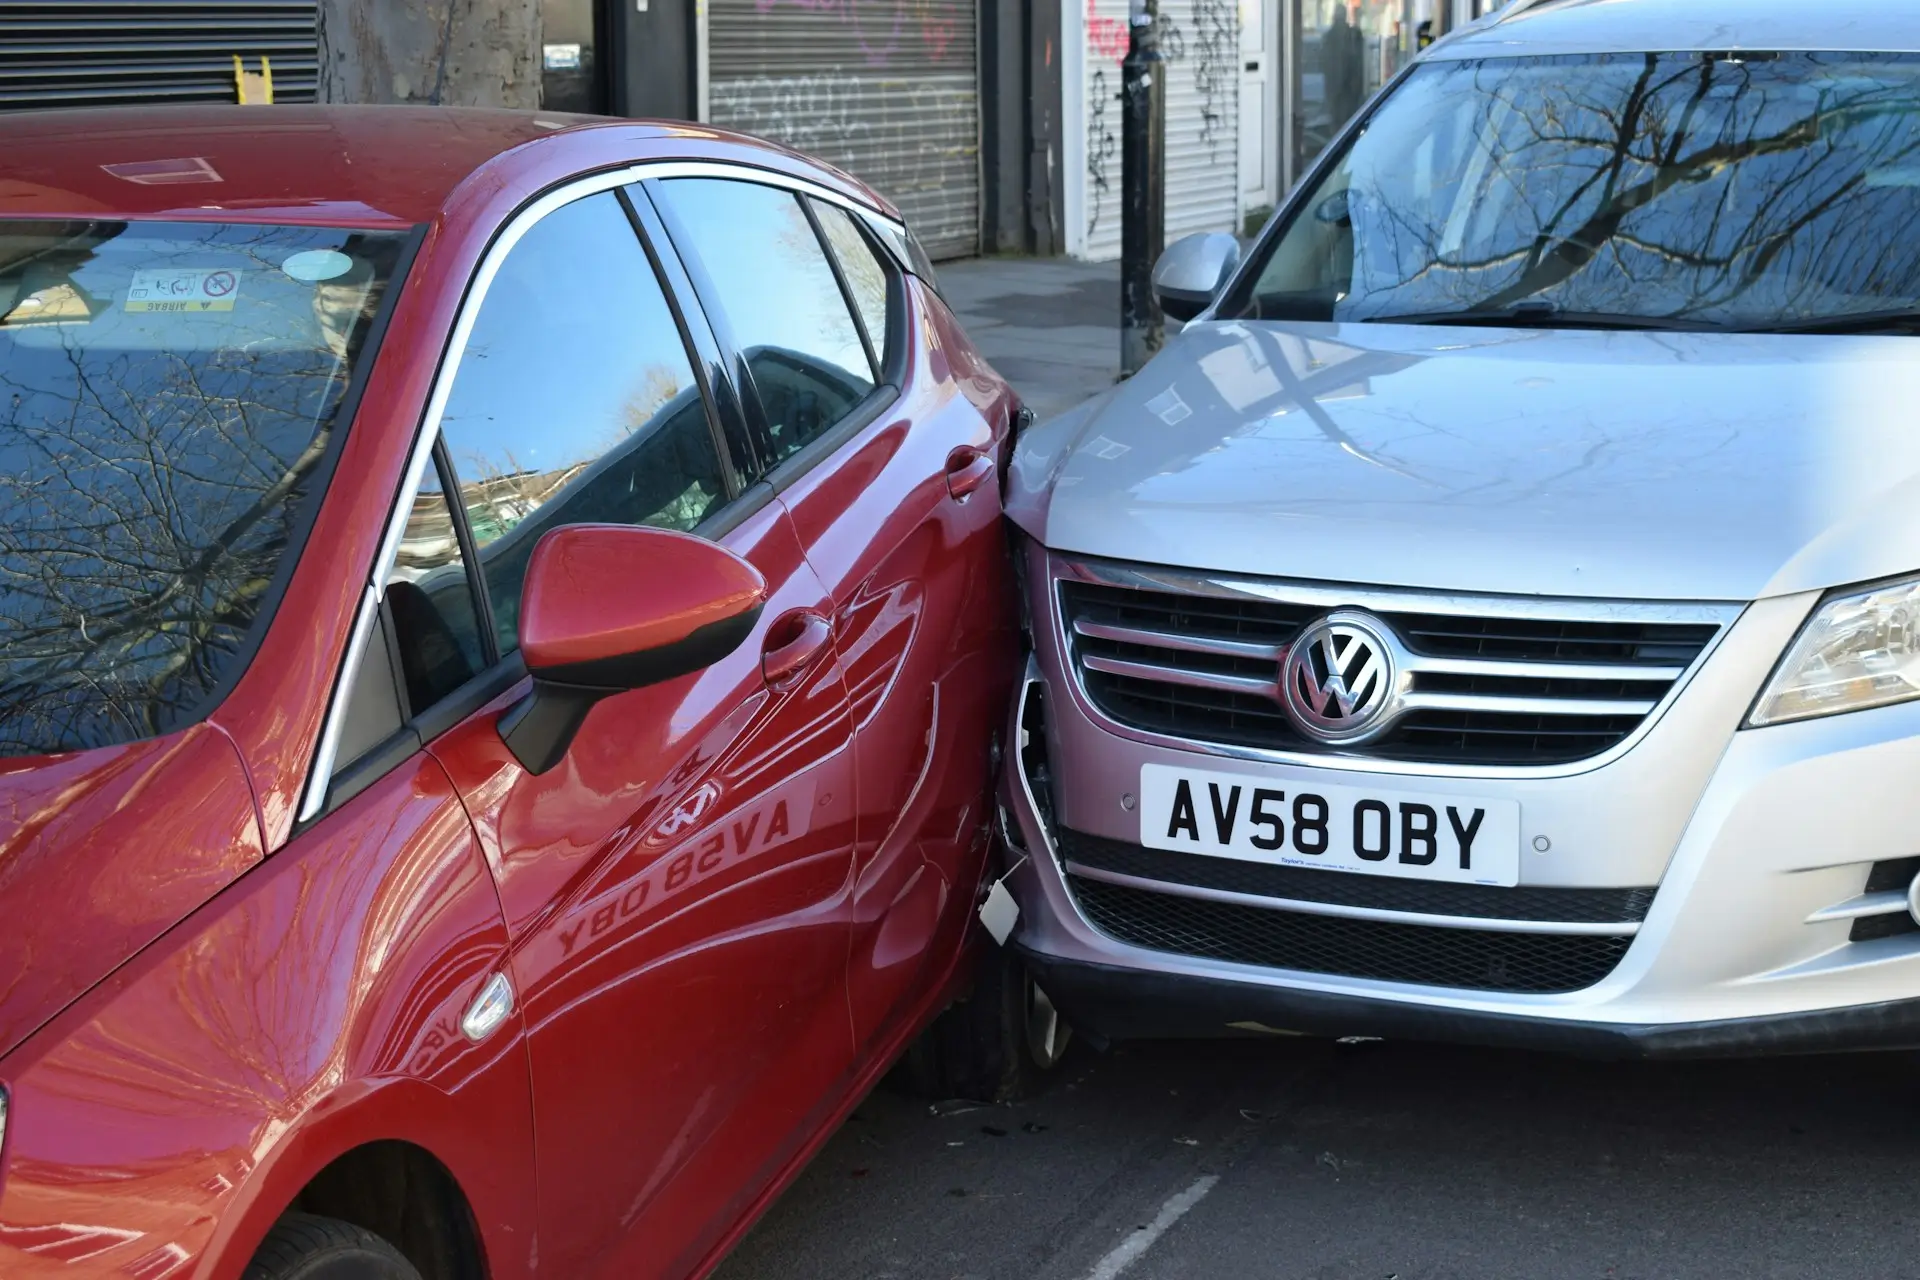
Kada osiguravajuća kuća proglasi automobil “totalkom” – a to u doba suvremenih vozila prepunih složenih radara, osjetljivih senzora i skupih kamera uopće nije rijetkost niti je nemoguće – većina vlasnika naivno pretpostavlja da nemaju nikakvog izbora osim da šutke prihvate prvu ponuđenu svotu novca.
Međutim, iskusni stručnjaci iz područja osiguranja i prometnog prava upozoravaju da početna ponuda osiguravajuće kuće gotovo nikada nije i najbolja moguća opcija. Uz malo upornosti, poznavanja vlastitih prava i detaljnu provjeru stanja na tržištu, u pojedinim se slučajevima može ostvariti znatno veća isplata odštete koja realno odražava vrijednost vašeg limenog ljubimca.
Što zapravo znači pojam totalne štete?
Totalna ili ekonomska šteta nastaje u trenutku kada procijenjeni troškovi popravka havariranog automobila premašuju njegovu ukupnu tržišnu vrijednost, odnosno kada osiguravajuća kuća procijeni da popravak više nije ekonomski isplativ. U takvom scenariju vlasniku se isplaćuje novčana odšteta, no sam način na koji se ta odšteta matematički obračunava često izaziva brojne nedoumice i frustracije.
Mnogi vozači se tek u tim trenucima susreću s pravnim i financijskim pojmovima poput tržišne vrijednosti, stvarne tržišne cijene ili zamjenske vrijednosti, iako upravo te kategorije direktno kroje konačni iznos novca koji će sjesti na njihov bankovni račun.
Tržišna vrijednost i stvarna tržišna cijena nisu isto
Osiguravajuće kuće odštetu najčešće obračunavaju prema takozvanoj procijenjenoj tržišnoj vrijednosti automobila neposredno prije same prometne nesreće. Ta procjena u obzir uzima opće parametre poput starosti vozila, prijašnje kilometraže, općeg stanja limarije, paketa opreme i sličnih faktora.
S druge strane, stvarna tržišna cijena predstavlja onaj konkretan iznos po kojem se isti ili vrlo sličan rabljeni automobil doista prodaje na oglasnicima. U velikom broju slučajeva ta stvarna prodajna cijena može biti čak 15 do 20 posto viša od procijenjene vrijednosti koju u svojim tablicama koristi osiguranje.
Upravo zato je iznimno korisno temeljito provjeriti aktualne internetske oglasnike i cijene usporedivih vozila kako biste stekli kristalno jasnu sliku o tome pokriva li ponuđena odšteta stvarni trošak nabavke istog takvog automobila. Ako je, primjerice, procijenjena tržišna vrijednost vašeg vozila 15.000 KM, njegova stvarna cijena u oglasima može lako dosegnuti između 17.000 i 18.000 KM. Upravo ta razlika predstavlja vaš prostor za argumentirane pregovore s likvidatorom štete.
Ne zaboravite na preostalu vrijednost olupine
Kod utvrđivanja totalne štete, ukupna financijska procjena obično se sastoji od dviju ključnih stavki:
- novčanog iznosa koji direktno isplaćuje osiguravajuća kuća;
- procijenjene vrijednosti preostalih ispravnih dijelova havariranog vozila (ostataka).
Upravo vrijednost tih ostataka može postati predmet dodatnih pregovora. U određenim situacijama – premda relativno rijetko – specijalizirani otkupljivači, servisi ili auto-otpadi spremni su platiti više za oštećeni automobil nego što je to procijenio sam procjenitelj osiguranja, čime se ukupan iznos koji vlasnik može izvući iz nesretne situacije dodatno povećava.
Što obavezno učiniti prije potpisivanja ponude?
Prije nego što stavite svoj potpis na dokumentaciju i bez pogovora prihvatite isplatu odštete, izdvojite vrijeme za nekoliko ključnih koraka:
- Detaljno analizirajte izračun: Zatražite od osiguranja jasan uvid u to kako je točno izračunata ponuđena odšteta i koji su parametri uzeti u obzir.
- Usporedite cijene na tržištu: Pregledajte oglasnike i pronađite minimalno nekoliko istih ili sličnih modela s jednakom opremom i kilometražom.
- Istaknite prednosti svog automobila: Zatražite reviziju procjene ako je vaš automobil imao iznimno malu kilometražu, rijetku i bogatu opremu ili je bio garaziran i besprijekorno održavan u ovlaštenim servisima.
- Provjerite vrijednost ostataka: Prije nego što havarirano vozilo automatski prepustite osiguranju ili ponuđenom otpadu po njihovoj cijeni, provjerite možete li sami pronaći boljeg ponuđača za ostatke.
Informirani vlasnik uvijek prolazi bolje
Proglašenje totalne štete nikako ne znači da su sve pravne i financijske mogućnosti iscrpljene. Iako se sama tehnička odluka o tome da se automobil ne isplati popravljati u pravilu više ne može promijeniti, vlasnik ima puno pravo provjeriti je li ponuđena odšteta poštena i realna.
Uz nekoliko dodatnih provjera, telefonskih poziva i čvrstih argumenata, možete ostvariti isplatu koja je veća za nekoliko stotina ili čak tisuća maraka. U svijetu osiguranja, informiranost je vaša najbolja poluga.